Diferencias entre seguro social público y privado en Honduras
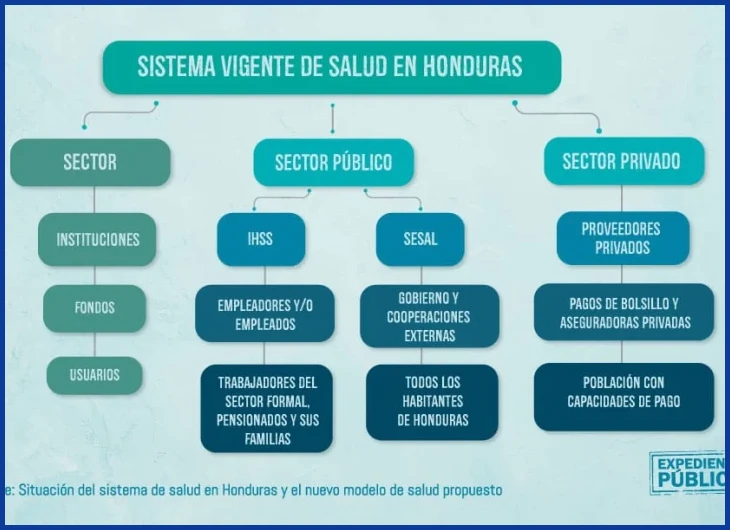
El problema principal que aborda este análisis es la falta de información clara y estructurada sobre las prestaciones concretas de cada régimen. Mientras el Instituto Hondureño de Seguridad Social (IHSS) ofrece una base legal obligatoria con coberturas limitadas a riesgos comunes y enfermedad general, el sector privado promete agilidad y
Contexto del sistema de salud en Honduras
En Honduras, la salud es un derecho que se materializa a través de dos caminos divergentes: el sistema público, liderado por el Instituto Hondureño de Seguridad Social (IHSS) y la Secretaría de Salud (SESAL), y un creciente ecosistema privado que ya cuenta con 1,131 establecimientos en el país. Mientras el IHSS ofrece cobertura a trabajadores formales con un paquete de servicios, la red privada promete inmediatez y acceso a tecnología de punta. Entender las Diferencias entre seguro social público y privado en Honduras no es un lujo, sino una necesidad para cualquier ciudadano que deba decidir cómo proteger su bienestar y el de su familia en un sistema donde la capacidad instalada total es de apenas 6,590 camas a nivel nacional.
📖 Leer también: Qué documentos necesitas para el retiro del seguro social
Para desglosar estas diferencias, evaluaremos criterios clave como el costo de afiliación, la velocidad de atención, la cobertura de especialidades y la calidad de la infraestructura. El objetivo es ofrecer una guía clara que permita contrastar la seguridad del IHSS, que atiende a millones con recursos limitados, frente a la flexibilidad de los seguros privados, que operan bajo lógicas de mercado. Al final, conocer estas diferencias te dará las herramientas para elegir la opción que mejor se adapte a tu realidad económica y necesidades de salud.
El rol del Instituto Hondureño de Seguridad Social (IHSS)
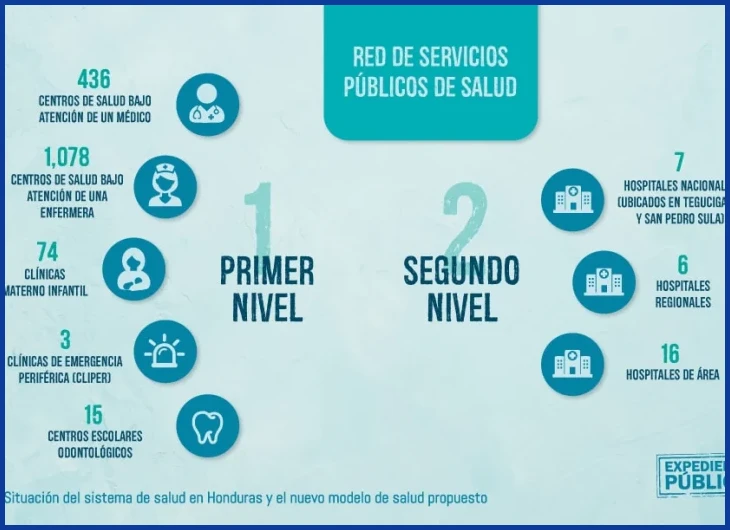
Para entender las Diferencias entre seguro social público y privado en Honduras, es clave analizar el rol del Instituto Hondureño de Seguridad Social (IHSS). Como ente descentralizado, su principal ventaja es ofrecer cobertura a trabajadores formales y sus familias mediante un sistema de cotizaciones escalonadas, lo que garantiza acceso a servicios médicos y prestaciones económicas sin depender de la capacidad de pago inmediata. Además, el IHSS gestiona una red propia de 916 camas a nivel nacional, lo que permite atender urgencias y cirugías mayores con costos reducidos para el afiliado. Su modelo de solidaridad intergeneracional asegura que los recursos se redistribuyan entre los asegurados activos y los pensionados.
Desventajas: Sin embargo, el IHSS enfrenta limitaciones estructurales. La saturación de sus servicios es crítica: con solo 916 camas frente a las 5,059 de la Secretaría de Salud, los tiempos de espera para consultas especializadas pueden superar los seis meses. La burocracia interna y la falta de inversión en tecnología generan retrasos en la autorización de procedimientos complejos. Además, la cobertura se restringe a enfermedades y accidentes comunes, excluyendo tratamientos de alta especialidad o medicamentos de alto costo. Esta realidad contrasta con el sector privado, que cuenta con 1,131 establecimientos y ofrece atención inmediata, pero a precios que no todos pueden costear. Así, las diferencias entre ambos sistemas se reflejan en la accesibilidad frente a la rapidez.
El surgimiento de las aseguradoras privadas en el país
El auge de las aseguradoras privadas en Honduras responde a una necesidad palpable: la saturación del sistema público. Mientras el IHSS reporta 916 camas para atender a millones de afiliados, el sector privado ha crecido hasta sumar 1,131 establecimientos, ofreciendo una alternativa con tiempos de espera reducidos y mayor confort. Para quienes pueden costearlo, la medicina privada significa acceso a especialistas sin las largas filas del sistema estatal, una ventaja que muchos consideran invaluable cuando la salud apremia.
Ventajas: La principal fortaleza de las aseguradoras privadas es la inmediatez. Un afiliado puede agendar una cita en días, no en meses, y elegir su propio médico. Además, suelen cubrir tratamientos y medicamentos de última generación que el sistema público, con sus 5,059 camas de la SESAL, no siempre puede costear. Esta flexibilidad atrae a una clase media que busca evitar el colapso de los hospitales públicos.
Desventajas: Sin embargo, el costo es prohibitivo para la mayoría. Las primas mensuales pueden representar un tercio del salario mínimo, y los deducibles por hospitalización son elevados. Además, muchas pólizas excluyen condiciones preexistentes o limitan coberturas en enfermedades crónicas. Esta realidad profundiza la brecha: mientras unos acceden a atención ágil, otros dependen de un sistema público que, con solo 6,590 camas en todo el país, lucha por dar abasto. Entender estas diferencias es clave para decidir, pero también para reconocer que el sistema privado, aunque eficiente, no es una solución universal. Las diferencias no son solo de costo, sino de acceso real a la salud.
Cobertura y accesibilidad de los seguros públicos y privados
Ventajas: El seguro social público, liderado por el IHSS, ofrece cobertura a trabajadores formales con un costo mínimo directo, garantizando acceso a hospitales y clínicas propias que suman 916 camas a nivel nacional. Por otro lado, el seguro privado brinda inmediatez en citas y procedimientos, con una red de 1,131 establecimientos que permite elegir especialistas sin largas listas de espera. Esta flexibilidad es clave para quienes buscan atención rápida, especialmente en cirugías o consultas de alta demanda.
Desventajas: El sistema público enfrenta saturación: con 5,059 camas de la SESAL y las del IHSS, la demanda supera la oferta, generando demoras de meses para ciertos tratamientos. Además, la cobertura universal de salud (CUS) tiene un paquete restringido, excluyendo servicios especializados. En contraste, el seguro privado implica primas elevadas que no todos pueden costear, y su cobertura varía según el plan, dejando fuera condiciones preexistentes. Entender estas diferencias ayuda a decidir según la urgencia y el presupuesto, aunque ninguna opción es perfecta. Se reflejan en el acceso: lo público es más inclusivo pero lento, lo privado ágil pero costoso.
Beneficios y limitaciones del IHSS para los afiliados
Ventajas: El IHSS ofrece a los afiliados acceso a una red de 916 camas hospitalarias a nivel nacional, un respaldo tangible para quienes cotizan de manera formal. Su modelo de atención cubre desde consultas generales hasta cirugías mayores, con un costo reducido para el trabajador, que descuenta un porcentaje fijo de su salario. Además, incluye prestaciones como subsidios por incapacidad temporal y pensiones, lo que brinda una red de seguridad básica frente a imprevistos de salud. Para muchos hondureños, esta cobertura representa la única vía para recibir tratamiento sin desembolsos catastróficos, especialmente en zonas donde la oferta privada es escasa.
Desventajas: Sin embargo, las limitaciones son notorias al analizar estas diferencias. El IHSS enfrenta una saturación crónica: con 5,059 camas de la SESAL sumadas a las suyas, la demanda supera la capacidad instalada, generando demoras de semanas para citas especializadas. Los afiliados reportan falta de medicamentos y equipos obsoletos en varios centros. A diferencia del sector privado, que cuenta con 1,131 establecimientos con tiempos de espera menores, el IHSS no cubre tratamientos de alta complejidad ni procedimientos estéticos. Esta brecha en calidad y rapidez obliga a muchos a complementar con seguros privados, evidenciando la diferencia en términos de eficiencia y acceso inmediato.
Flexibilidad y alcance de los planes de salud privados
Al analizar las diferencias entre seguro social público y privado en Honduras, la flexibilidad del sector privado es su principal atractivo. Mientras el IHSS ofrece un paquete restringido de servicios, las aseguradoras privadas permiten elegir entre coberturas oncológicas, hospitalización en centros con mayor tecnología o consultas ilimitadas. Un trabajador puede contratar un plan que cubra a su familia sin depender de la afiliación patronal, algo imposible en el sistema público. Además, los tiempos de espera se reducen drásticamente: en el IHSS, una cirugía programada puede tardar meses, mientras que en una clínica privada se agenda en semanas. Esta agilidad es vital para quienes necesitan atención inmediata.
Desventajas: Sin embargo, esta flexibilidad tiene un costo elevado. En 2023, las primas anuales para un plan familiar completo rondaban los 60,000 lempiras, un lujo inalcanzable para la mayoría de los 9.5 millones de hondureños. Además, los contratos suelen excluir condiciones preexistentes o imponer períodos de carencia de hasta dos años. Mientras el IHSS, con sus 916 camas, garantiza cobertura universal aunque limitada, el sector privado fragmenta el acceso: quien no paga, simplemente no recibe atención. Esta brecha profundiza las diferencias, donde la libertad de elección choca con la realidad económica del país.
Costos y calidad del servicio en ambos sistemas
Al analizar las Diferencias entre seguro social público y privado en Honduras, las ventajas de cada sistema son claras. El IHSS, con sus 916 camas a nivel nacional, ofrece una cobertura casi gratuita para el trabajador formal, con cuotas que no superan el 7% del salario. En el sector privado, aunque las primas son más altas, el acceso a los 1,131 establecimientos privados garantiza citas en menos de 48 horas y tecnología de punta, como resonadores magnéticos de última generación.
Desventajas: El sistema público sufre listas de espera de hasta seis meses para cirugías no urgentes, y la calidad varía según la región. En contraste, el seguro privado excluye condiciones preexistentes y sus costos pueden duplicar el presupuesto familiar: una póliza integral para una familia de cuatro ronda los 8,000 lempiras mensuales. La clave radica en que el primero prioriza la equidad, mientras el segundo, la inmediatez. Un dato concreto: en 2023, el IHSS atendió 1.2 millones de consultas, pero el 30% de los afiliados optó por pagar consultas privadas para evitar demoras.
Financiamiento del seguro público: cotizaciones y subsidios
Ventajas: El financiamiento del seguro público en Honduras, gestionado por el IHSS, se sostiene mediante un esquema tripartito donde el trabajador aporta el 2.5% de su salario, el empleador el 5% y el Estado un subsidio anual. Este modelo permite que en 2023, el IHSS administrara más de 8,000 millones de lempiras, garantizando acceso a servicios médicos y pensiones a más de 1.5 millones de afiliados sin costos directos en el punto de atención. La solidaridad del sistema asegura que quienes ganan menos reciban la misma cobertura que quienes cotizan más, una ventaja clave al analizar las Diferencias entre seguro social público y privado en Honduras.
Desventajas: Sin embargo, la dependencia de subsidios estatales y cotizaciones fijas genera vulnerabilidad. En 2022, el IHSS reportó un déficit de 1,200 millones de lempiras, lo que retrasó pagos a proveedores y afectó la disponibilidad de medicamentos. Además, el tope salarial para cotizaciones (limitado a 7 salarios mínimos) reduce los ingresos del sistema, mientras que la evasión patronal alcanza el 30% de las contribuciones esperadas. Estas fallas estructurales contrastan con la flexibilidad de los seguros privados, profundizando los contrastes en términos de sostenibilidad financiera.
Inversión y atención personalizada en el seguro privado
Ventajas: En el seguro privado, la inversión se traduce en una atención más ágil y personalizada. Mientras el IHSS reporta 916 camas para toda su población afiliada, las clínicas privadas ofrecen tiempos de espera reducidos y la posibilidad de elegir especialistas. Esta flexibilidad es una de las Diferencias entre seguro social público y privado en Honduras más valoradas por quienes buscan evitar las largas filas del sistema estatal.
Desventajas: El costo es el principal obstáculo. Las primas mensuales pueden representar entre el 10% y el 20% del salario de un trabajador formal, un lujo que pocos pueden costear en un país donde el salario mínimo ronda los 9,000 lempiras. Además, muchos planes tienen topes de cobertura y excluyen condiciones preexistentes, lo que obliga a leer la letra pequeña. Esta realidad marca otro punto clave: la accesibilidad económica sigue siendo un privilegio, no un derecho universal.
Veredicto: ¿Cuál conviene más según tus necesidades?
La decisión final sobre las Diferencias entre seguro social público y privado en Honduras depende de tu realidad laboral y financiera. Si eres trabajador formal con ingresos estables y tu prioridad es la atención de bajo costo para enfermedades comunes o crónicas, el IHSS es tu mejor aliado. Con sus 916 camas a nivel nacional, cubre lo esencial sin desembolsos catastróficos, aunque deberás lidiar con tiempos de espera. [PDF] Acceso al Sistema de Seguridad Social en Honduras comp
En cambio, si valoras la inmediatez, la elección de especialistas y acceso a tecnología de punta, el sector privado —con sus 1,131 establecimientos— te ofrece agilidad. Es ideal para quienes tienen capacidad de pago o un seguro privado, y necesitan cirugías programadas o diagnósticos rápidos. Sin embargo, asumir todo el costo puede ser insostenible a largo plazo.
| Criterio | Ganador |
|---|---|
| Cobertura de bajo costo | IHSS (público) |
| Rapidez en atención | Privado |
| Enfermedades crónicas | IHSS (público) |
| Cirugías electivas | Privado |
Así se resuelven las Diferencias entre seguro social público y privado en Honduras: elige IHSS si buscas protección básica y continua; opta por lo privado si necesitas velocidad y personalización. Muchos hondureños combinan ambos para cubrir todas sus bases.
Recomendación para trabajadores formales e informales
Para un trabajador formal en Honduras, la afiliación al IHSS es obligatoria y ofrece una red de protección básica. Ventajas: el costo es compartido con el empleador, y el sistema cubre desde consultas generales hasta cirugías mayores. Un trabajador formal que cotiza sobre un salario mínimo de aproximadamente 9,000 lempiras mensuales paga una cuota fija, lo que resulta predecible. Para el trabajador informal, la opción privada gana terreno: permite elegir médicos y agendar citas sin las largas esperas que a veces se reportan en el IHSS. Conocer las Diferencias entre seguro social público y privado en Honduras es clave para decidir según tu flujo de ingresos.
Desventajas: el IHSS, con sus 916 camas a nivel nacional, enfrenta saturación en servicios de alta especialidad, lo que puede retrasar diagnósticos. Un trabajador informal que opta por un seguro privado debe asumir primas que pueden superar los 1,500 lempiras mensuales, un gasto elevado si el ingreso es variable. Además, los seguros privados suelen excluir condiciones preexistentes durante los primeros meses. La recomendación real es: si eres formal, mantén tu afiliación al IHSS como base y complementa con un seguro privado de bajo costo para emergencias. Si eres informal, prioriza un seguro privado con cobertura hospitalaria, pero solo si tu ingreso mensual supera los 8,000 lempiras; de lo contrario, ahorra para emergencias en una cooperativa local.
Combinación de seguros como estrategia óptima
Combinar la cobertura del IHSS con un seguro privado no es un lujo, sino una estrategia calculada para sortear las limitaciones del sistema. Mientras el IHSS, con sus 916 camas a nivel nacional, ofrece una base sólida para consultas generales y hospitalización, el seguro privado desbloquea acceso inmediato a especialistas y procedimientos que en el sistema público pueden demorar meses. Esta sinergia permite, por ejemplo, gestionar una cirugía menor en una clínica privada sin saturar los recursos del IHSS, optimizando el tiempo y la calidad de la atención. Entender las Diferencias entre seguro social público y privado en Honduras es el primer paso para diseñar esta protección dual.
Ventajas: La principal es la reducción de tiempos de espera. Mientras el IHSS garantiza la atención de enfermedades crónicas y emergencias mayores, el seguro privado cubre consultas rápidas y estudios de diagnóstico. Además, se amplía la red de especialistas: el sector privado cuenta con 1,131 establecimientos, ofreciendo opciones que el IHSS no siempre tiene. Esta combinación también protege el bolsillo, ya que el IHSS absorbe los costos de hospitalizaciones largas, y el seguro privado cubre deductibles y copagos de servicios ambulatorios. Desventajas: El costo es el principal obstáculo. Mantener dos primas mensuales puede representar un gasto significativo para una familia promedio. Además, existe el riesgo de duplicar coberturas: pagar por servicios que el IHSS ya ofrece sin costo adicional. La gestión de reclamos puede volverse compleja, pues cada entidad tiene sus propios procesos y tiempos de respuesta. Finalmente, no todos los médicos privados aceptan seguros, lo que obliga a verificar la red de profesionales antes de contratar. Evaluar las Diferencias entre seguro social público y privado en Honduras ayuda a evitar estos desajustes.Diferencias clave entre el seguro social público y privado en Honduras
¿IHSS - Instituto Hondureño de Seguridad Social - Facebook?
Preguntas Frecuentes
La principal diferencia es que el IHSS es un sistema obligatorio financiado por el Estado, empleadores y trabajadores, mientras que los seguros privados son voluntarios y se adquieren mediante el pago de primas a una aseguradora privada. [PDF] LEY DEL SEGURO SOCIAL Y EL DECRETO No. 080-2001 DEL 1º
¿Qué ventaja ofrece el seguro privado sobre el público en términos de cobertura médica?
El seguro privado suele ofrecer atención más rápida y acceso a una red de clínicas y hospitales privados, además de cubrir tratamientos y procedimientos no incluidos en el IHSS, como cirugías estéticas o ciertos servicios dentales.
¿Puedo tener el seguro social público y un seguro privado al mismo tiempo en Honduras?
Sí, es posible tener ambos. El seguro privado actúa como complemento del público, cubriendo gastos no cubiertos por el IHSS y ofreciendo mayor libertad de elección, aunque la cotización al IHSS sigue siendo obligatoria para empleados formales.